
El sector de ferretería y bricolaje encara 2027 con perspectivas de crecimiento, aunque desde una posición de optimismo moderado y prudencia ante la evolución del entorno económico. Según los datos del Barómetro sectorial de AECOC, todas las empresas consultadas esperan aumentar sus ventas el próximo año y más de la mitad confía en lograr un crecimiento superior al 5%.
Las previsiones reflejan, no obstante, cierta cautela. Solo el 4,5% de las compañías se muestra muy optimista de cara a 2027, mientras que el 38% mantiene un optimismo moderado. La mayoría, un 57%, adopta una posición prudente y espera una evolución estable del mercado.
El aumento de los costes, principal desafío
Entre los principales desafíos que deberán afrontar las empresas destacan el aumento de los costes de las materias primas, señalado por el 76% de las compañías; la incertidumbre macroeconómica, mencionada por el 47%, y los aspectos relacionados con el empleo y la gestión del talento, que preocupan al 33%.
Para responder a estos retos, las empresas apuestan por reforzar la eficiencia logística y operativa, negociar y diversificar sus proveedores y anticipar compras estratégicas para protegerse frente a posibles disrupciones en la cadena de suministro. Asimismo, prevén impulsar la innovación y el valor añadido como herramientas para hacer frente a la presión competitiva.
La digitalización y la inteligencia artificial también ocuparán un lugar destacado en las estrategias empresariales. En este sentido, desde AECOC subrayan la importancia de aprender a gestionar e incorporar estas tecnologías a los procesos de las compañías. “Desde AECOC estamos trabajando en ello con un programa específico de digitalización y datos”, han señalado.
En cuanto al contexto institucional, las empresas reclaman al próximo Gobierno medidas para proteger el consumo y recuperar el poder adquisitivo, así como una reducción de la carga regulatoria y de los trámites administrativos. También consideran necesario establecer incentivos para impulsar la inversión en digitalización.
A pesar de la inestabilidad global, el 90% de las empresas mantendrá sus planes de actuación, lo que confirma que la incertidumbre, situada en niveles medios, no está paralizando las decisiones del sector.
Un crecimiento del 6,2% en el tercer trimestre de 2026
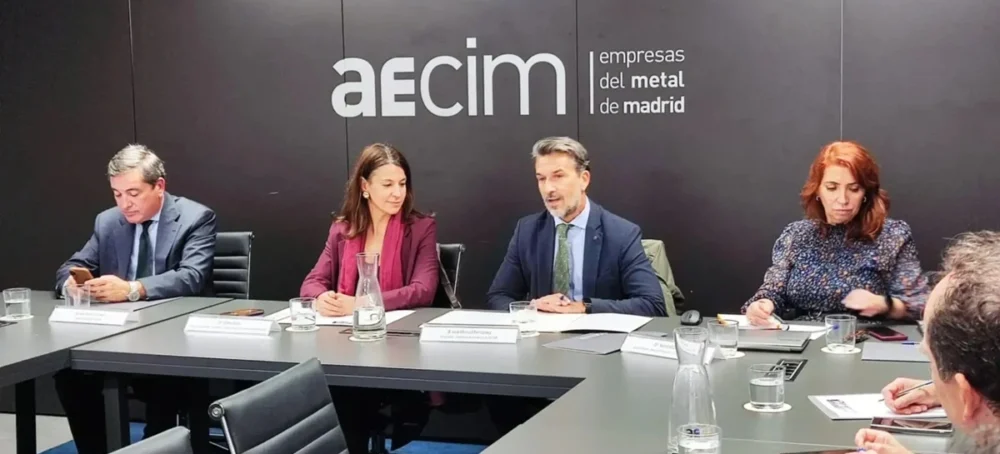
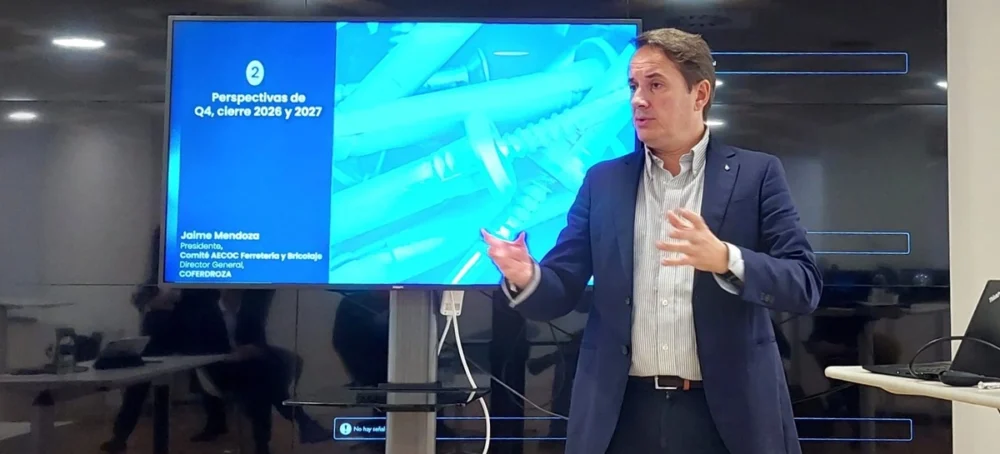
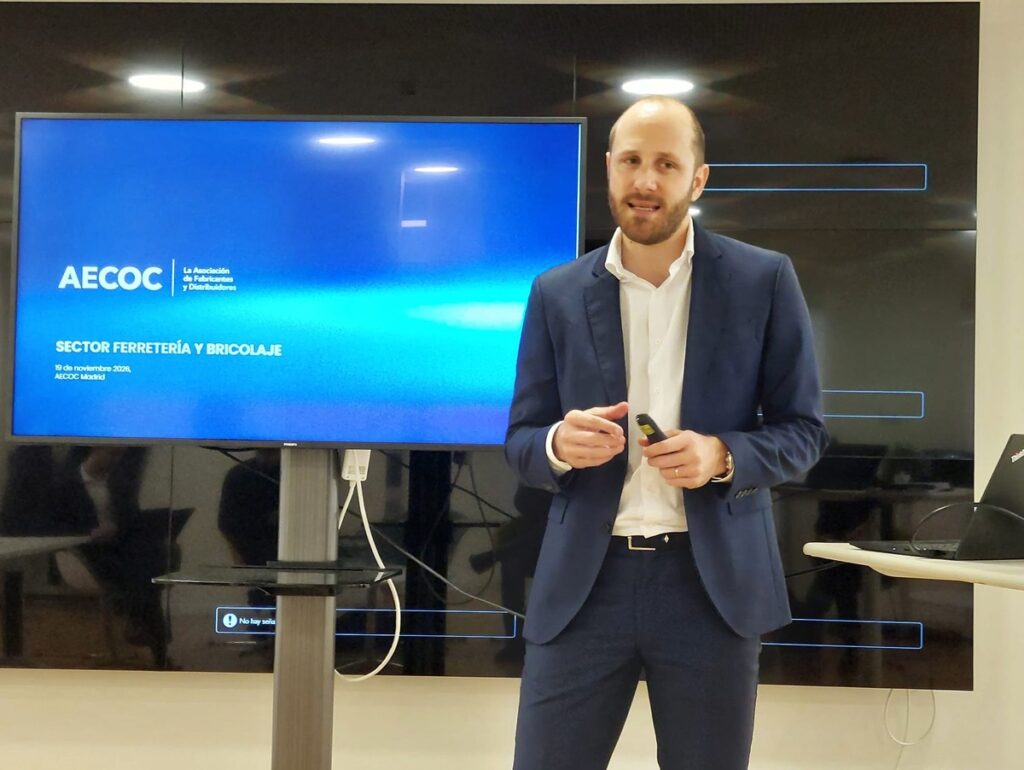
Estas perspectivas para 2027 llegan después de un ejercicio positivo para el sector. El mercado de ferretería y bricolaje cerró el tercer trimestre de 2026 con un incremento del 6,2% en ventas, según los datos del Barómetro sectorial AECOC a cierre del Q3, presentados en Madrid en una rueda de prensa organizada por la asociación, con la participación de Jaime Mendoza, presidente del Comité de Ferretería y Bricolaje, y Mathias Lahon, responsable del Comité.
El informe refleja una evolución positiva en los dos principales canales de distribución. El comercio especializado creció un 5,9% en el tercer trimestre, mientras que el canal tradicional avanzó un 6,8%. Si se analiza la evolución acumulada de los últimos doce meses, el sector registra un incremento del 6,5% respecto al mismo periodo del año anterior, con avances del 6,4% en el canal especializado y del 6,8% en el tradicional.
“Los datos del Barómetro muestran que el sector mantiene un comportamiento positivo en un entorno complejo. El crecimiento del 6,2% en el tercer trimestre confirma la buena evolución de la demanda y el avance de los principales canales”, ha explicado Mathias Lahon. “Además, el incremento acumulado de los últimos doce meses demuestra que no se trata de un crecimiento puntual, sino de una tendencia sostenida en el tiempo”.
La distribución muestra mayor solidez
Las conclusiones del ‘Pulso al Comité AECOC de Ferretería y Bricolaje’ confirman el buen momento del mercado, aunque con diferencias entre los distintos operadores. El 95% de las empresas consultadas ha incrementado sus ventas en valor durante el tercer trimestre, si bien la mitad lo ha hecho dentro de un rango moderado. Asimismo, siete de cada diez compañías han cumplido o superado los objetivos fijados para el periodo.
El estudio apunta a un comportamiento más homogéneo en la distribución, mientras que los fabricantes presentan una evolución más dispar y una mayor presión sobre su actividad. Por categorías, construcción, herramientas y electricidad han liderado el crecimiento en la distribución, mientras que, para los fabricantes, el canal especializado y el profesional se han situado como los principales motores de actividad.
“El Pulso refleja un mercado que sigue avanzando, aunque no de forma uniforme. La construcción y la reforma continúan impulsando la actividad, especialmente en el ámbito profesional”, ha señalado Jaime Mendoza.
Buenas perspectivas para el cierre de 2026
Antes de afrontar el nuevo ejercicio, las empresas también mantienen expectativas favorables para el último trimestre de 2026, aunque prevén ritmos de crecimiento más moderados. Según los datos del Pulso, nueve de cada diez compañías esperan crecer en el cuarto trimestre y casi la mitad confía en hacerlo por encima del 5%.
Este optimismo se apoya principalmente en el efecto de las campañas comerciales de final de año, como la Black Week, la Navidad y la temporada de calefacción, que tradicionalmente impulsan la actividad del sector.
Las previsiones para el conjunto de 2026 son igualmente positivas. La práctica totalidad de las empresas consultadas prevé cerrar el ejercicio por encima de los niveles de 2025 y más de la mitad espera lograr crecimientos superiores al 5%. Además, el 76% anticipa finalizar el año en línea o por encima de los objetivos definidos a comienzos de ejercicio.
Pese a esta evolución, las compañías mantienen una visión prudente ante el cierre del año. Entre sus principales preocupaciones figuran la posible ralentización de la demanda, el incremento de los costes, la incertidumbre política, el absentismo laboral y el impacto de la climatología en determinadas categorías de producto.